Rechtlich gesehen dürfen zur Ermittlung des steuerfreien Vergütungsbetrags die einzelnen Aufwendungsarten zusammengefasst werden (sog. Gesamtrechnung). Aus Vereinfachungsgründen bestehen auch keine Bedenken, den Betrag, der den steuerfreien Vergütungsbetrag übersteigt, einheitlich als Vergütung für Verpflegungsmehraufwendungen zu behandeln, die mit 25 % pauschal besteuert werden kann, soweit die 100-%-Grenze nicht überschritten wird (R 40.2 Abs. 4 Satz 4 LStR).
In der Lohnsteuerrichtlinie heißt es hierzu:
„Aus Vereinfachungsgründen bestehen auch keine Bedenken, den Betrag, der den steuerfreien Vergütungsbetrag übersteigt, einheitlich als Vergütung für Verpflegungsmehraufwendungen zu behandeln, die in den Grenzen des § 40 Abs. 2 Satz 1 Nr. 4 EStG mit 25 % pauschal versteuert werden kann.“
Ein die gesetzlichen Pauschalen übersteigender Kilometersatz bei der Fahrtkostenerstattung kann insoweit pauschal versteuert werden, als in einer Gesamtrechnung mit den Verpflegungsmehraufwendungen der entsprechenden Auswärtstätigkeit der Betrag der Verpflegungsmehraufwendungen nicht zu mehr als 100 % überschritten wird.
Einstellung in Spesenfuchs
Ob Spesenfuchs die Gesamtrechnung verwendet, legen Sie unter Einstellungen → Buchhaltung → Berechnung mit der Option 25% Pauschalierung saldieren fest:
- Option aktiviert: Spesenfuchs rechnet Verpflegungs-, Fahrt- und Übernachtungspauschale einer Reise zusammen. Der Betrag, der die Summe der steuerfreien Pauschalen übersteigt, wird einheitlich mit 25 % pauschal besteuert, soweit die 100-%-Grenze nicht überschritten wird.
- Option deaktiviert: Für die 25-%-Pauschalsteuer werden nur die Verpflegungsmehraufwendungen zugrunde gelegt.
Mehr zu dieser und weiteren Einstellungen finden Sie unter Berechnungsgrundlagen.
Beispiel
Das Beispiel rechnet mit den derzeit geltenden Pauschalen für Reisen innerhalb Deutschlands. Die aktuellen Beträge finden Sie unter Verpflegungspauschalen.
Ein Arbeitnehmer erhält wegen einer beruflichen Auswärtstätigkeit von Montag 10 Uhr bis Mittwoch 19 Uhr mit kostenloser Übernachtung und Bewirtung im Gästehaus eines Geschäftsfreundes lediglich einen pauschalen Fahrtkostenersatz von 225 €, dem eine Gesamtfahrstrecke von 500 km mit dem privaten PKW zugrunde liegt.
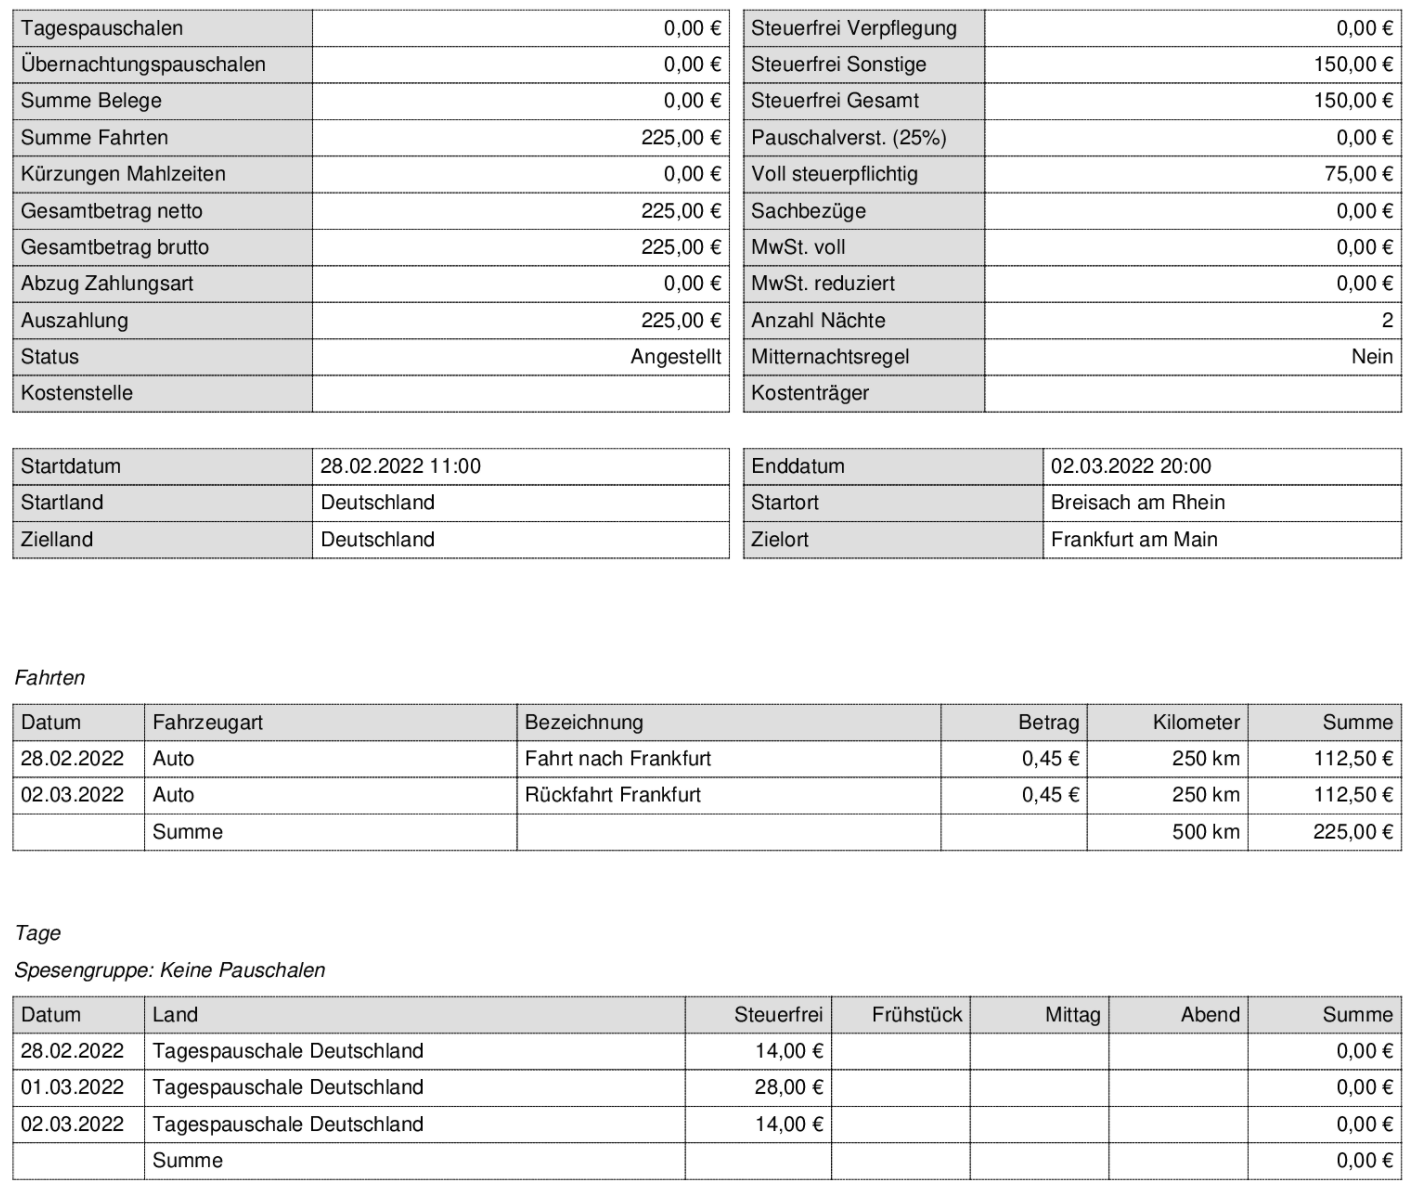
Gesamtrechnung wird nicht verwendet – 25% Pauschalierung ausgeschaltet
Ergebnis: Steuerfrei sind:
| Fahrtkostenvergütung (500 km × 0,30 €) | 150,00 € |
| Verpflegungspauschalen | 0,00 € |
| Insgesamt | 150,00 € |
Der Mehrbetrag von 75,00 € (225,00 € − 150,00 €) muss in voller Höhe mit dem individuellen Steuersatz des Mitarbeiters versteuert werden.
Gesamtrechnung wird verwendet – 25% Pauschalierung eingeschaltet
Ergebnis: Steuerfrei sind:
| Fahrtkostenvergütung (500 km × 0,30 €) | 150,00 € |
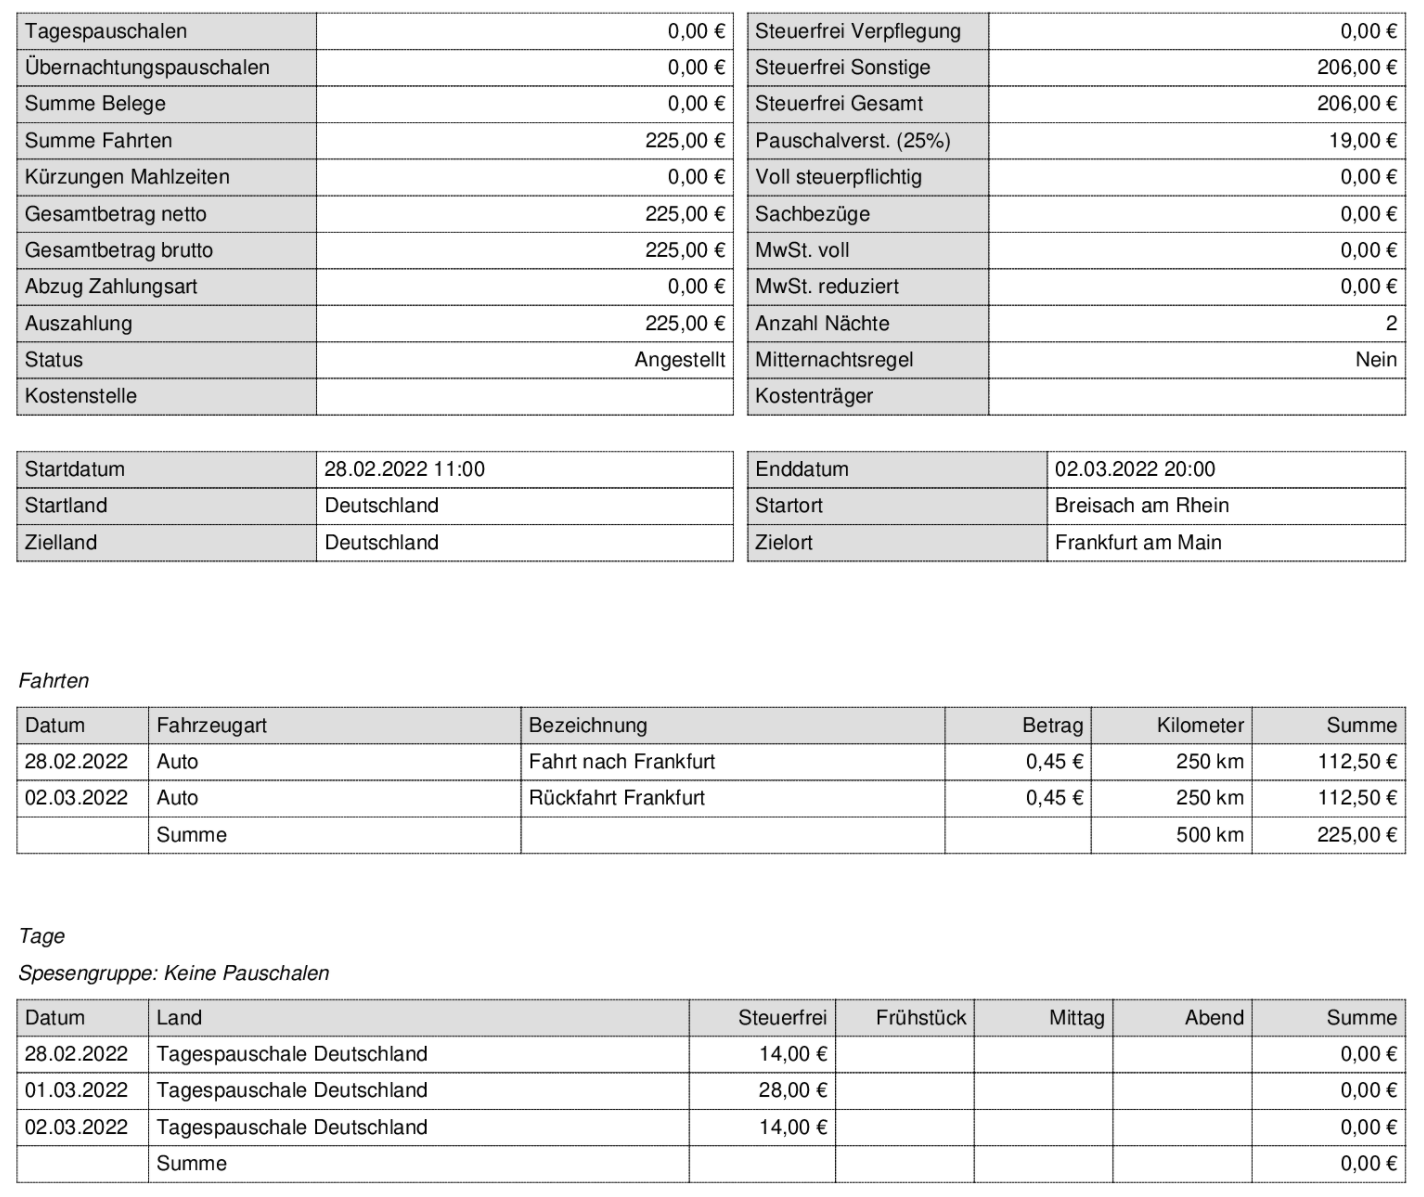
| Verpflegungspauschalen (14 € + 28 € + 14 €) | 56,00 € |
| Insgesamt | 206,00 € |
Der Mehrbetrag von 19,00 € (225,00 € − 206,00 €) kann in voller Höhe pauschal mit 25 % versteuert werden (maximal 56,00 €).